Domain neue-lebensmittel.de kaufen?
Wir ziehen mit dem Projekt
neue-lebensmittel.de um.
Sind Sie am Kauf der Domain
neue-lebensmittel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neue-lebensmittel.de kaufen?
Sind Fairtrade Bananen Bio?
Sind Fairtrade Bananen Bio? Fairtrade Bananen sind nicht automatisch bio-zertifiziert, da Fairtrade und Bio zwei separate Zertifizierungen sind. Fairtrade-Zertifizierungen konzentrieren sich auf faire Arbeitsbedingungen und gerechte Bezahlung für die Bauern, während Bio-Zertifizierungen die Verwendung von chemischen Pestiziden und Düngemitteln einschränken. Einige Fairtrade-Bananen können jedoch auch bio-zertifiziert sein, was bedeutet, dass sie sowohl nach Fairtrade- als auch nach Bio-Standards angebaut wurden. Es ist wichtig, auf die entsprechenden Labels zu achten, um sicherzustellen, dass die Bananen sowohl fair gehandelt als auch biologisch angebaut wurden. **
Ist Bio immer Fairtrade?
Nein, Bio und Fairtrade sind zwei separate Zertifizierungen mit unterschiedlichen Kriterien. Bio bezieht sich auf die Anbaumethoden und den Einsatz von chemischen Pestiziden und Düngemitteln, während Fairtrade auf gerechte Arbeitsbedingungen und faire Bezahlung für die Produzenten abzielt. Ein Produkt kann sowohl bio als auch Fairtrade zertifiziert sein, aber es ist nicht automatisch der Fall, dass Bio-Produkte auch Fairtrade sind. Es ist wichtig, auf beide Zertifizierungen zu achten, um sicherzustellen, dass sowohl Umwelt- als auch Sozialstandards eingehalten werden. Letztendlich ist es eine Frage der individuellen Werte und Prioritäten, ob man eher auf Bio oder Fairtrade Produkte setzt. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
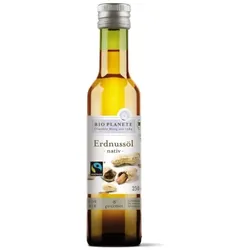
Bio Planete Erdnussöl nativ FairTrade bioErdnussöl nativ - gesunde Alternative zu herkömmlichen festen Bratfetten. Kaltgepresstes Bio-Erdnussöl mit Fairtrade-Siegel.Für das native Erdnussöl aus fairem Handel verwenden wir ausschließlich Erdnüsse von ausgewählten Landwirten aus China. Dank des Fairtrade-Projekts von BIO PLANÈTE können wir sicherstellen, dass Kleinbauern vor Ort moderne Ausrüstung, einen Zugang zu landwirtschaftlichem Wissen und faire Preise für ihre Erdnüsse aus ökologischem Anbau erhalten. Diese Form der Partnerschaft ermöglicht Investitionen vor Ort sowie strukturelle und wirtschaftliche Verbesserungen. Das Öl wird zu 100 % aus Fairtrade-zertifizierten Erdnüssen gepresst. Zertifiziert durch die Schweizer Max Havelaar Stiftung können wir unseren Kundinnen und Kunden so ein Fairtrade-Erdnussöl nach höchsten ökologischen und sozialen Standards anbieten.9,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
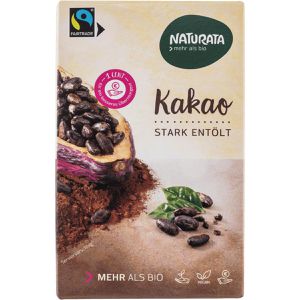
Naturata Kakao aus Mittel- und Südamerika, Pulver, BIO, 100% Kakaogehalt, fairtrade & vegan, 125 g100% fair gehandelter Bio-Kakao aus Mittel- und Südamerika Stark entölt mit kräftig-herber Kakao Note Geringer Kakaobutteranteil von 11% Eignet sich hervorragend für Kuchen, Zubereitung von schokoladigen Desserts und als herbe Trinkschokolade Merkmale: Sorte: Back-Kakao Kakaoanteil: 100% Ausführung: Pulver Zertifizierung: Bio, fairtrade Verpackung: Kleinpackung Verarbeitung: stark entölt Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: Bio, ohne Zuckerzusatz, vegan Inhalt: 125g, Zutaten: Kakaopulver*, stark entölt * = aus kontrolliert biologischem Anbau ** = aus biodynamischem Anbau (Demeter) Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Naturata AG, Am alten Kraftwerk 6, 71672 Marbach4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Soll das Schulessen regional und bio sein?
Die Entscheidung, ob das Schulessen regional und bio sein sollte, hängt von verschiedenen Faktoren ab. Regional und bio produzierte Lebensmittel können eine bessere Qualität und Frische bieten und den ökologischen Fußabdruck reduzieren. Allerdings können diese Produkte auch teurer sein und möglicherweise nicht immer in ausreichender Menge verfügbar sein. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, die sowohl die Gesundheit der Schüler als auch die Nachhaltigkeit berücksichtigt. **

Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
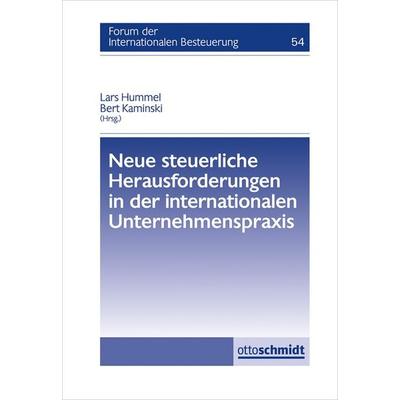
Neue steuerliche Herausforderungen in der internationalen Unternehmenspraxis, Taschenbuch von Peter Brandis,Marc Desens,Roman Seer,MarionNeue Steuerliche Herausforderungen In Der Internationalen Unternehmenspraxis, Taschenbuch Von Peter Brandis,marc Desens,roman Seer,marion Frotscher,björn Heidecke, Verlag Dr. Otto Schmidt Kg, 978-3-504-61554-3, Seitenanzahl: 25079,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fairtrade Bananen Bio?
Sind Fairtrade Bananen Bio? Fairtrade Bananen sind nicht automatisch bio-zertifiziert, da Fairtrade und Bio zwei separate Zertifizierungen sind. Fairtrade-Zertifizierungen konzentrieren sich auf faire Arbeitsbedingungen und gerechte Bezahlung für die Bauern, während Bio-Zertifizierungen die Verwendung von chemischen Pestiziden und Düngemitteln einschränken. Einige Fairtrade-Bananen können jedoch auch bio-zertifiziert sein, was bedeutet, dass sie sowohl nach Fairtrade- als auch nach Bio-Standards angebaut wurden. Es ist wichtig, auf die entsprechenden Labels zu achten, um sicherzustellen, dass die Bananen sowohl fair gehandelt als auch biologisch angebaut wurden. **
-
Ist Bio immer Fairtrade?
Nein, Bio und Fairtrade sind zwei separate Zertifizierungen mit unterschiedlichen Kriterien. Bio bezieht sich auf die Anbaumethoden und den Einsatz von chemischen Pestiziden und Düngemitteln, während Fairtrade auf gerechte Arbeitsbedingungen und faire Bezahlung für die Produzenten abzielt. Ein Produkt kann sowohl bio als auch Fairtrade zertifiziert sein, aber es ist nicht automatisch der Fall, dass Bio-Produkte auch Fairtrade sind. Es ist wichtig, auf beide Zertifizierungen zu achten, um sicherzustellen, dass sowohl Umwelt- als auch Sozialstandards eingehalten werden. Letztendlich ist es eine Frage der individuellen Werte und Prioritäten, ob man eher auf Bio oder Fairtrade Produkte setzt. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Bio Planete Erdnussöl nativ FairTrade bioErdnussöl nativ - gesunde Alternative zu herkömmlichen festen Bratfetten. Kaltgepresstes Bio-Erdnussöl mit Fairtrade-Siegel.Für das native Erdnussöl aus fairem Handel verwenden wir ausschließlich Erdnüsse von ausgewählten Landwirten aus China. Dank des Fairtrade-Projekts von BIO PLANÈTE können wir sicherstellen, dass Kleinbauern vor Ort moderne Ausrüstung, einen Zugang zu landwirtschaftlichem Wissen und faire Preise für ihre Erdnüsse aus ökologischem Anbau erhalten. Diese Form der Partnerschaft ermöglicht Investitionen vor Ort sowie strukturelle und wirtschaftliche Verbesserungen. Das Öl wird zu 100 % aus Fairtrade-zertifizierten Erdnüssen gepresst. Zertifiziert durch die Schweizer Max Havelaar Stiftung können wir unseren Kundinnen und Kunden so ein Fairtrade-Erdnussöl nach höchsten ökologischen und sozialen Standards anbieten.9,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Naturata Kakao aus Mittel- und Südamerika, Pulver, BIO, 100% Kakaogehalt, fairtrade & vegan, 125 g100% fair gehandelter Bio-Kakao aus Mittel- und Südamerika Stark entölt mit kräftig-herber Kakao Note Geringer Kakaobutteranteil von 11% Eignet sich hervorragend für Kuchen, Zubereitung von schokoladigen Desserts und als herbe Trinkschokolade Merkmale: Sorte: Back-Kakao Kakaoanteil: 100% Ausführung: Pulver Zertifizierung: Bio, fairtrade Verpackung: Kleinpackung Verarbeitung: stark entölt Ernährungsform: vegan Zuckergehalt: ohne Zuckerzusatz Lebensmittelinformationen: Besonderheit: Bio, ohne Zuckerzusatz, vegan Inhalt: 125g, Zutaten: Kakaopulver*, stark entölt * = aus kontrolliert biologischem Anbau ** = aus biodynamischem Anbau (Demeter) Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Naturata AG, Am alten Kraftwerk 6, 71672 Marbach4,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
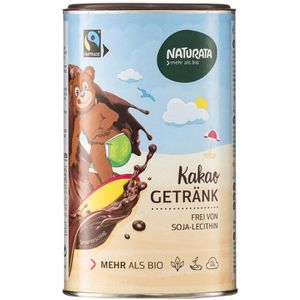
Naturata Kakao Kakaogetränk, Pulver, BIO, 35% Kakaogehalt, fairtrade & vegan, in der Dose, 350 gFairtrade-Kakao und Fairtrade-Rohrzucker mit mindestens 35% Kakaoanteil Heißgetränk in Bio-Qualität für einen besonders schokoladigen Genuss mit cremig-zartem Schaum Frei von Soja-Lecithin 1-2 gehäufte Teelöffel in ein Glas mit warmer oder kalter Milch (200ml) geben, einrühren und genießen Merkmale: Sorte: Kakao, Trinkschokolade Kakaoanteil: 35% Ausführung: Pulver Zertifizierung: Bio, fairtrade Verpackung: Kleinpackung Verarbeitung: stark entölt Ernährungsform: vegan Lebensmittelinformationen: Besonderheit: Bio, vegan Inhalt: 350g, Zutaten: Roh-Rohrzucker* 65 %, Kakao stark entölt* 35 %, Säureregulator: Kaliumcarbonat *aus kontrolliert ökologischer Erzeugung Aufbewahrungshinweise: Bitte kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Naturata AG, Am alten Kraftwerk 6, 71672 Marbach9,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Soll das Schulessen regional und bio sein?
Die Entscheidung, ob das Schulessen regional und bio sein sollte, hängt von verschiedenen Faktoren ab. Regional und bio produzierte Lebensmittel können eine bessere Qualität und Frische bieten und den ökologischen Fußabdruck reduzieren. Allerdings können diese Produkte auch teurer sein und möglicherweise nicht immer in ausreichender Menge verfügbar sein. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, die sowohl die Gesundheit der Schüler als auch die Nachhaltigkeit berücksichtigt. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.